
Preguntas frecuentes Nº Identificación: 900004632
Factura rectificativa. Tipo impositivo erróneo. (Determinación incorrecta de las cuotas repercutidas)
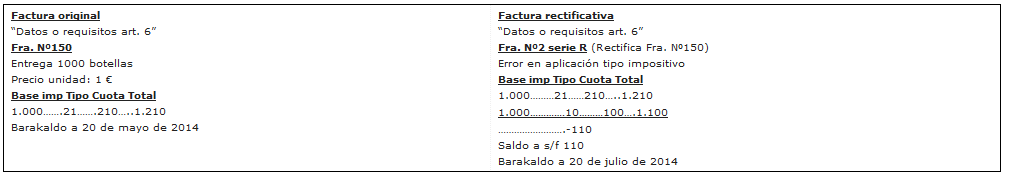
Un empresario distribuidor de bebidas de toda clase emite una factura con el número 150 aplicando un tipo de IVA del 21% debiendo haber aplicado el 10%. La base imponible de la factura emitida erróneamente fue de 1.000,00 euros. Una vez que el distribuidor tiene constancia del error, emite una factura rectificativa con el número 2R:
Más información
Páginas relacionadas
Nota
Esta Pregunta-Respuesta carece de efectos vinculantes para la Hacienda Foral de Bizkaia, teniendo el carácter de mera información.