
Preguntas frecuentes Nº Identificación: 900003905
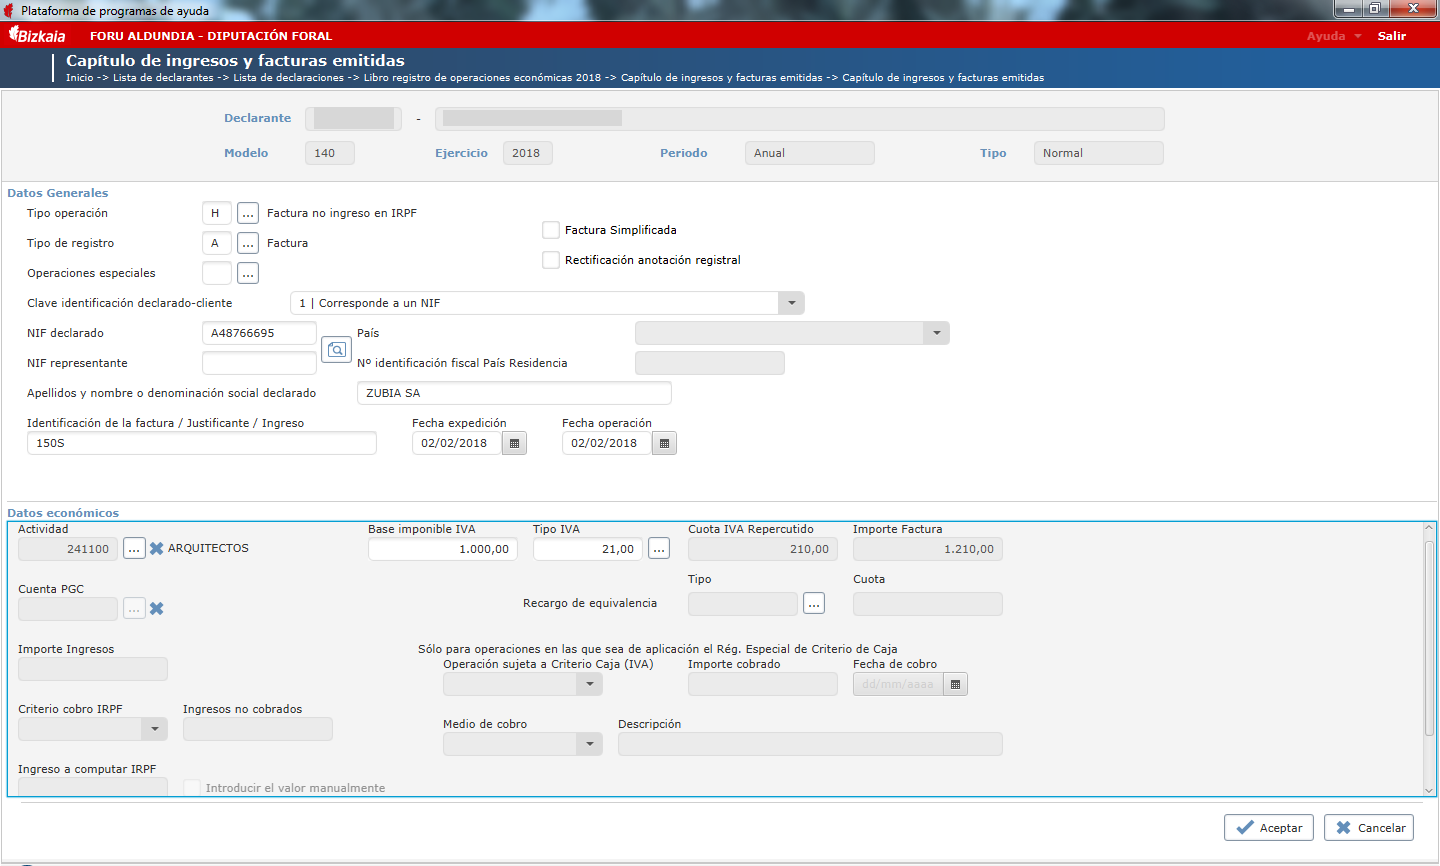
Obligado tributario que desarrolla su actividad acogiéndose al régimen general de IVA, y que determina su rendimiento en IRPF en estimación directa normal. Registro de la factura con fecha 2 de febrero de 2018 y número 150s , referida al anticipo recibido por el servicio que va a prestar a la empresa inmobiliaria Zubia SA con CIF/NIF A48766695, por un importe total 1.210€ correspondiendo una BI de 1000€ y una cuota de IVA repercutido de 210€.
Para registrar cobros anticipados, accederíamos al capítulo de Ingresos y Facturas emitidas. Cuando se realice la prestación del servicio y se reciba la nueva factura por el total de la contraprestación habrá que realizar de nuevo una anotación en este capítulo para computar el ingreso total en IRPF y la parte correspondiente del IVA devengado.
Los campos en los que se debe de anotar son los siguientes:
- Datos generales
- Tipo de Operación: Factura no ingreso en IRPF
- Tipo de Registro: Factura Operaciones especiales: (sin especificar)
- Datos identificativos (del declarado/cliente y de la factura)
- NIF declarado: A48766695
- Apellidos y nombre o denominación social declarado: ZUBIA SA.
- Identificación de la factura: 150S
- Fecha de expedición: 02-02-2018
- Datos económicos
- Actividad: 241100 ARQUITECTO.
- Importe Ingreso:
- Base imponible IVA: 1.000,00
- Tipo IVA: 21%
- Cuota IVA Repercutido: 210,00
- Importe factura: 1.210,00
Más información
Páginas relacionadas
Nota
Esta Pregunta-Respuesta carece de efectos vinculantes para la Hacienda Foral de Bizkaia, teniendo el carácter de mera información.