
Preguntas frecuentes Nº Identificación: 900003903
Obligado tributario que desarrolla su actividad en régimen general de IVA. Registro de la factura rectificativa número 2R de fecha 3 de febrero de 2018 de la empresa Mari S.A., con CIF/NIF.: A48766695, ya que la repercusión de la cuota de IVA al 21% no era correcta, debiendo haber sido al 10%. La base imponible de la factura 150S emitida erróneamente fue de 1.000,00€ y previamente la habíamos registrado en el capítulo de ingresos y facturas emitidas con número de anotación “7”.
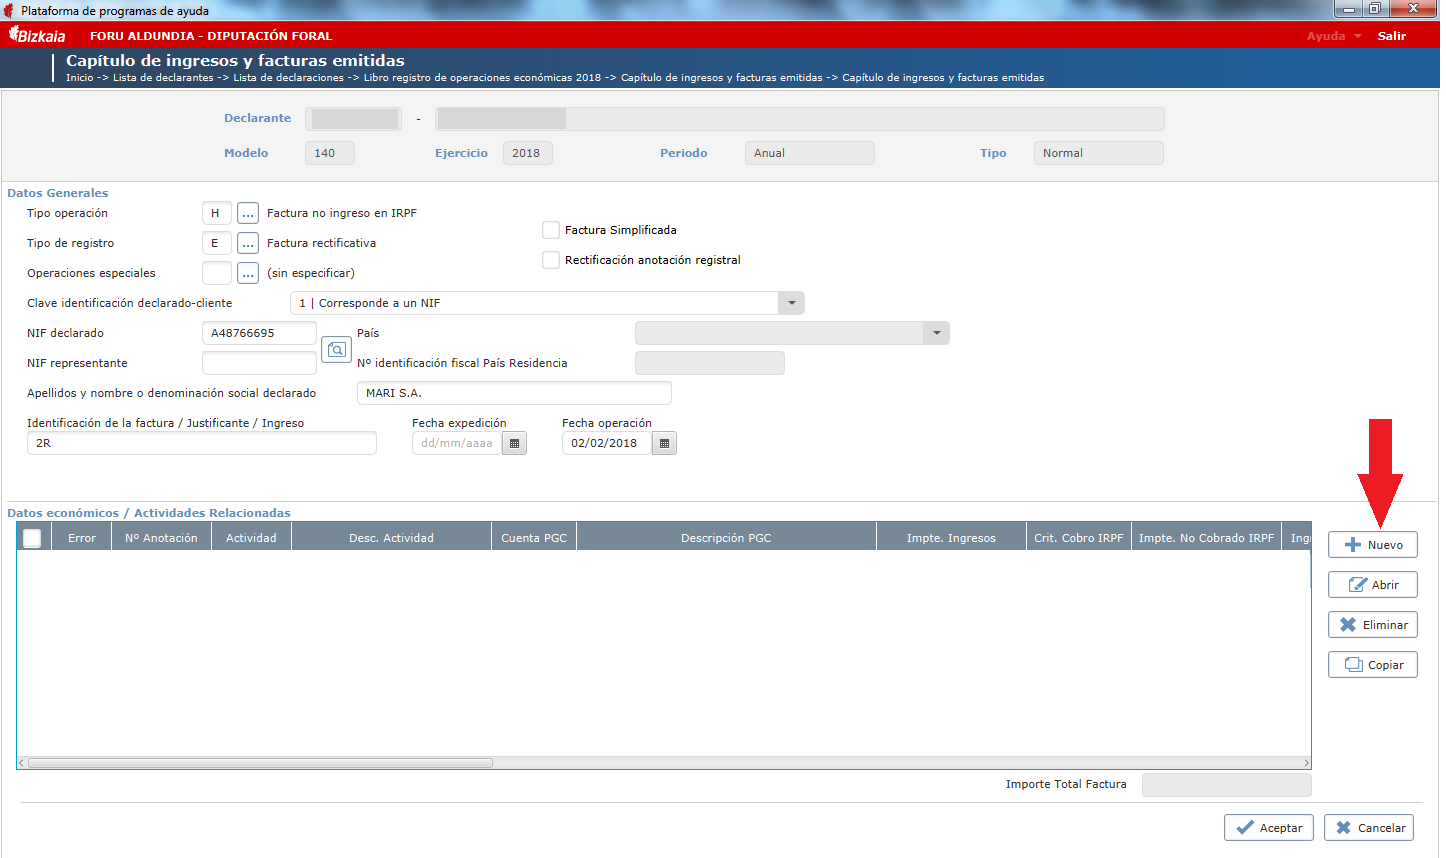
Para registrar una factura rectificativa de venta de mercaderías, accederíamos al capítulo de Ingresos y Facturas emitidas. Según el reglamento por el que se regulan las obligaciones de facturación, podrá consignarse la factura bien indicando el importe de la rectificación, con independencia de su signo, o bien tal y como queda tras la rectificación efectuada, señalando igualmente en este caso el importe de dicha rectificación.
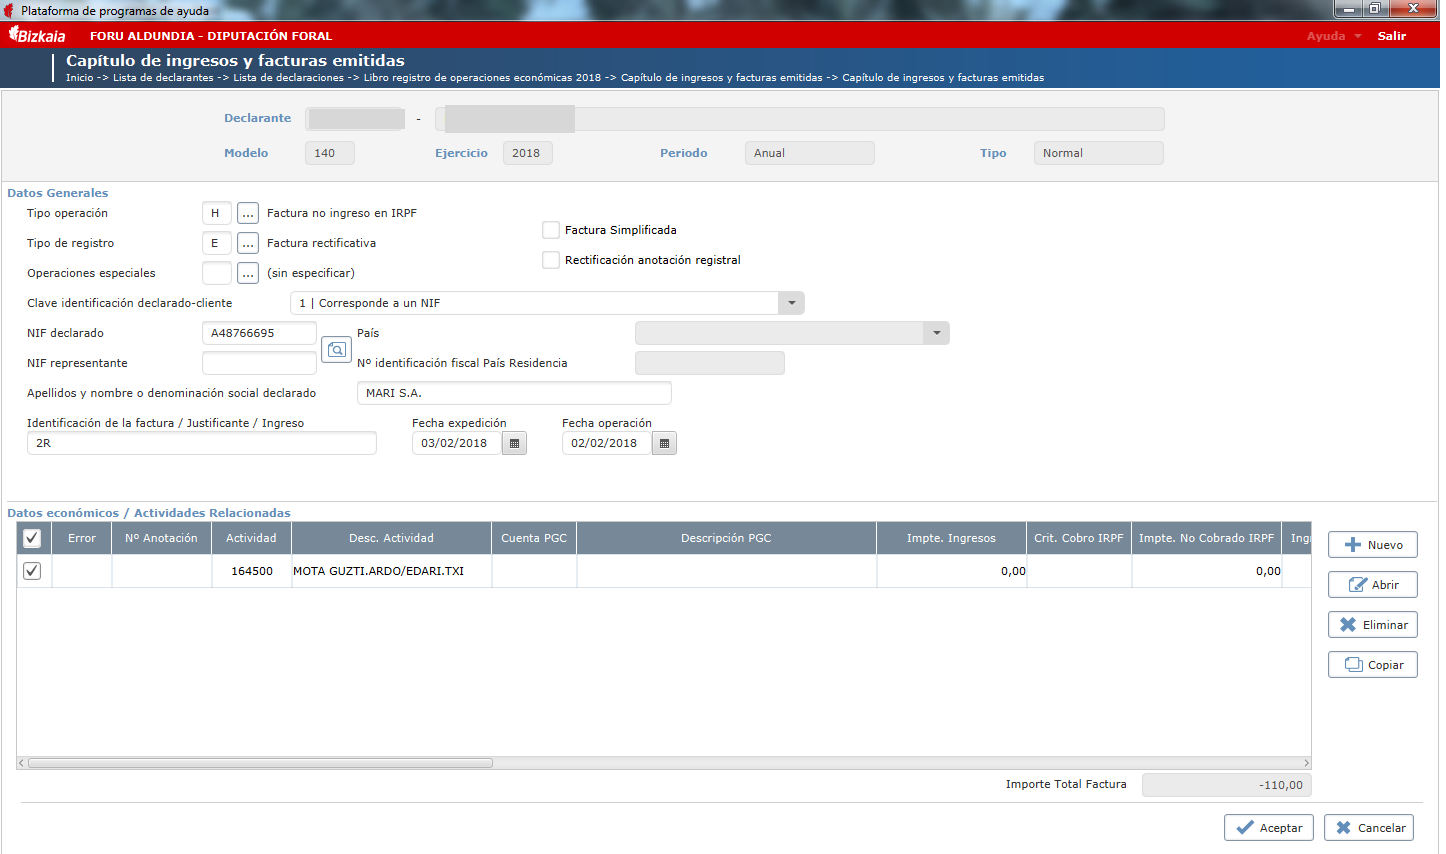
En este caso práctico son distintas la fecha de expedición y la fecha de operación siendo la fecha de expedición la de la factura rectificativa y la fecha de operación la de la factura rectificada.
Los campos en los que se debe de anotar son los siguientes:
- Datos generales
- Tipo de Operación: Factura/Otro Justificante no ingreso en IRPF.
- Tipo de Registro: Factura rectificativa.
- Operaciones especiales: (sin especificar)
- Datos identificativos (del declarado/cliente y de la factura)
- Clave Identificación declarado cliente: (1) Corresponde a un NIF.
- NIF declarado: A48766695
- Apellidos y nombre o denominación social declarado: MARI S.A.
- Identificación de la factura o justificante: 2R
- Fecha de expedición: 03/02/2018
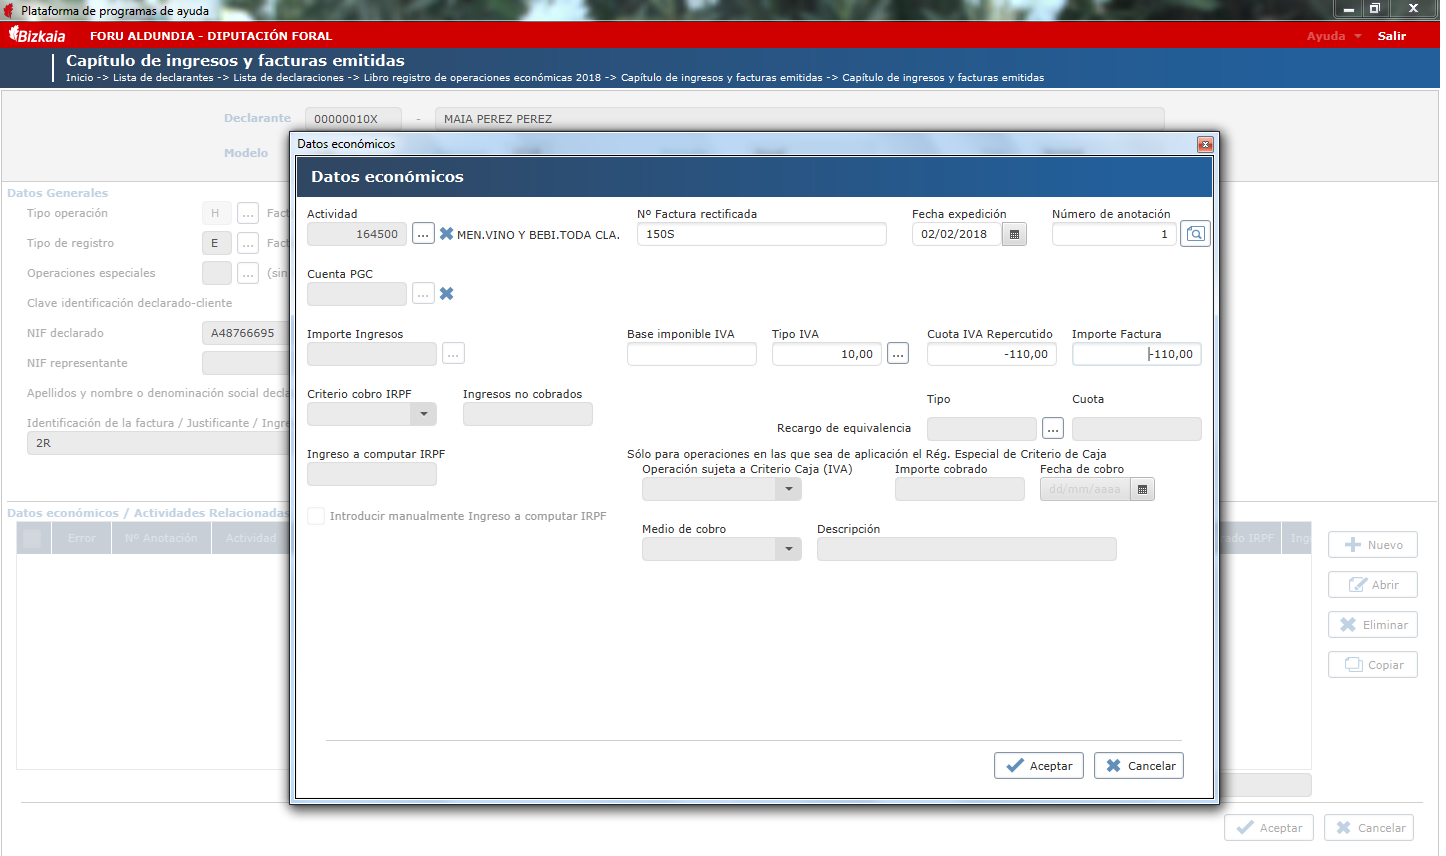
- Datos económicos
- Actividad: 164500 MENOR VINO Y BEBI.TODA CLA.
- Nº de factura rectificada: 150S
- Fecha de expedición: 02-02-2018
- Número de anotación: 7
- Base imponible IVA:
- Tipo IVA: 10%
- Cuota IVA Repercutido -110,00
- Importe factura: -110,00
Más información
Páginas relacionadas
Nota
Esta Pregunta-Respuesta carece de efectos vinculantes para la Hacienda Foral de Bizkaia, teniendo el carácter de mera información.