
Preguntas frecuentes Nº Identificación: 900003900
Obligado tributario en régimen de estimación directa normal en IRPF y régimen general en IVA. Registro de los gastos de apertura y puesta en marcha de la actividad en un local arrendado. Txispas SA con CIF A95554630, ha remitido la factura número 150S, correspondiente a la instalación eléctrica en el Local arrendado donde va a empezar a ejercer la actividad, con fecha de expedición 1 de enero de 2018, por un importe total 3.630,00€ correspondiendo una BI de 3.000,00€ y una cuota de IVA soportado de 630€.
De acuerdo con la Norma de registro y valoración (Normas particulares del inmovilizado material) 3º apartado h) del Plan General de Contabilidad, “las inversiones realizadas por el arrendatario que no sean separables del activo arrendado o cedido en uso, se contabilizarán como inmovilizados materiales…”
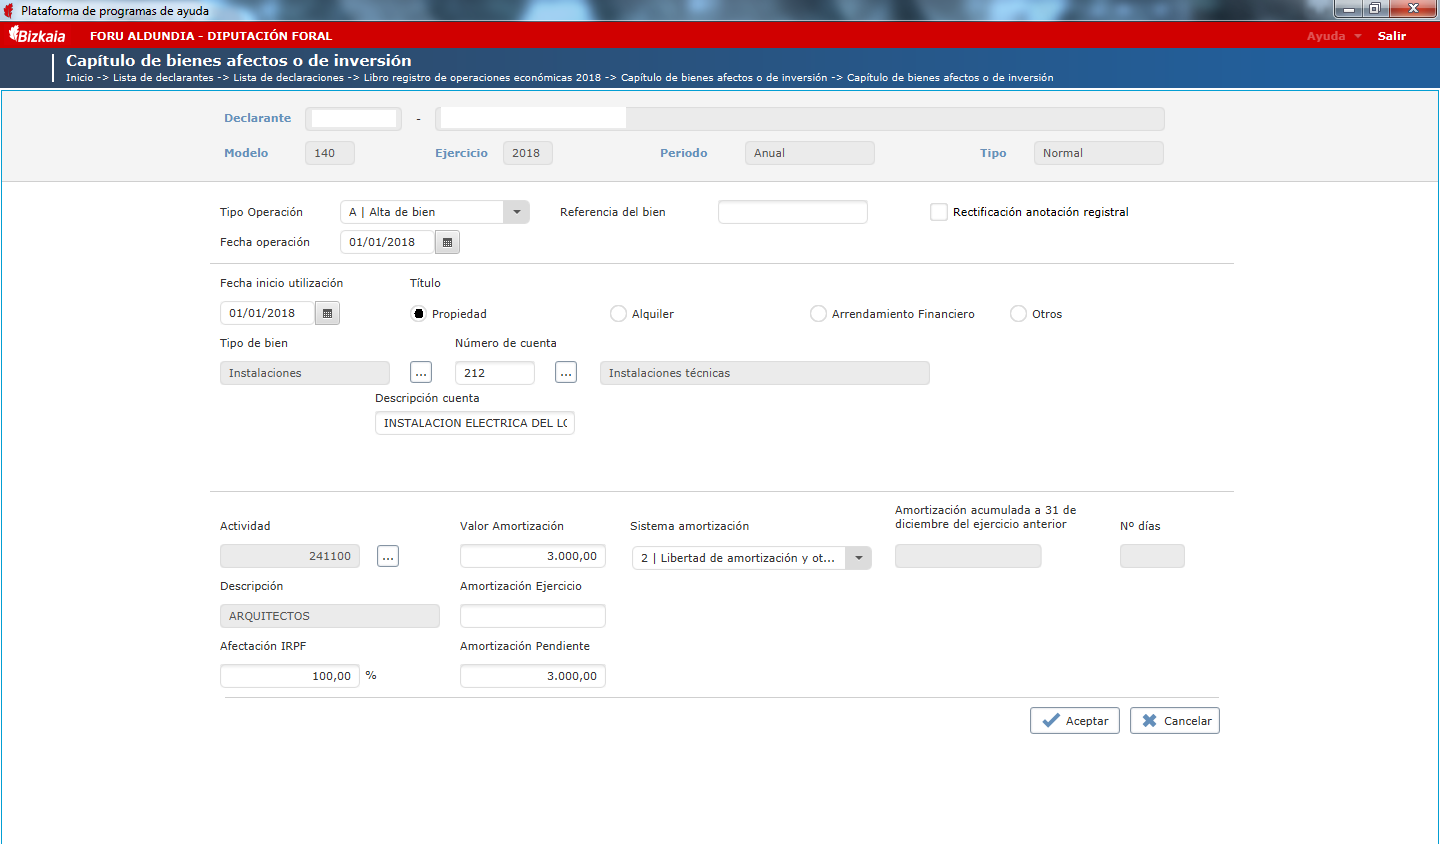
Para registrar un alta de un bien afecto o de inversión, accederíamos al capítulo de bienes afectos o de inversión. Como han sido adquiridos en este ejercicio, además de en este capítulo, deberíamos registrar la factura en el capítulo de gastos y facturas recibidas.
Posteriormente, al cierre del ejercicio habrá que calcular el gasto de amortización correspondiente y registrarlo en el capítulo de gastos y facturas recibidas e indicarlo en el capítulo de bienes afectos o de inversión en la casilla al efecto.
Los campos en los que se debe de anotar son los siguientes:
- Tipo de Operación: Alta de bien.
- Fecha operación: 01-01-2018.
- Fecha inicio utilización 01-01-2018 Título: propiedad.
- Tipo de bien: Instalaciones Número de cuenta: 212000000 Instalaciones técnicas.
- Descripción de cuenta: INSTALACIÓN ELÉCTRICA DEL LOCAL.
- Actividad: 241100 Descripción: Arquitectos Afectación IRPF: 100%.
- Valor amortización: 3.000,00 Amortización acumulada 31/12/2017: Amortización Pendiente: 3.000,00.
Más información
Páginas relacionadas
Nota
Esta Pregunta-Respuesta carece de efectos vinculantes para la Hacienda Foral de Bizkaia, teniendo el carácter de mera información.