
Preguntas frecuentes Nº Identificación: 900003896
Obligado tributario en régimen de estimación directa normal en IRPF y régimen general en IVA. Registro del alta de un turismo AUDI modelo AUDI / A1 1.2 TFSI Ambition con matrícula 3654TYX adquirido el 30 de junio de 2018 por valor de 39.000,00€.
Dado que su uso es notoriamente relevante para la obtención de ingresos la normativa actual de IRPF regula en estos casos la afectación del 50% de un único turismo a la actividad, y en este caso se establece en concepto de amortización, arrendamiento o cesión la menor de estas cantidades 2.500€ o el 50% del importe resultante de multiplicar el % de amortización utilizado por el contribuyente por 25.000€; y en concepto de reparación, mantenimiento y demás conceptos relacionados con sus utilización un límite de 3.000,00€.
Para registrar un alta de un bien afecto o de inversión, accederíamos al capítulo de bienes afectos o de inversión. Si hubiera sido adquirido en este ejercicio, además de en este capítulo deberíamos registrar el gasto en el capítulo de gastos y facturas recibidas.
Posteriormente al cierre del ejercicio habrá que calcular el gasto de amortización correspondiente al ejercicio y registrarlo en el capítulo de gastos y facturas recibidas e indicar la amortización del ejercicio en el capítulo de bienes afectos o de inversión en la casilla correspondiente.
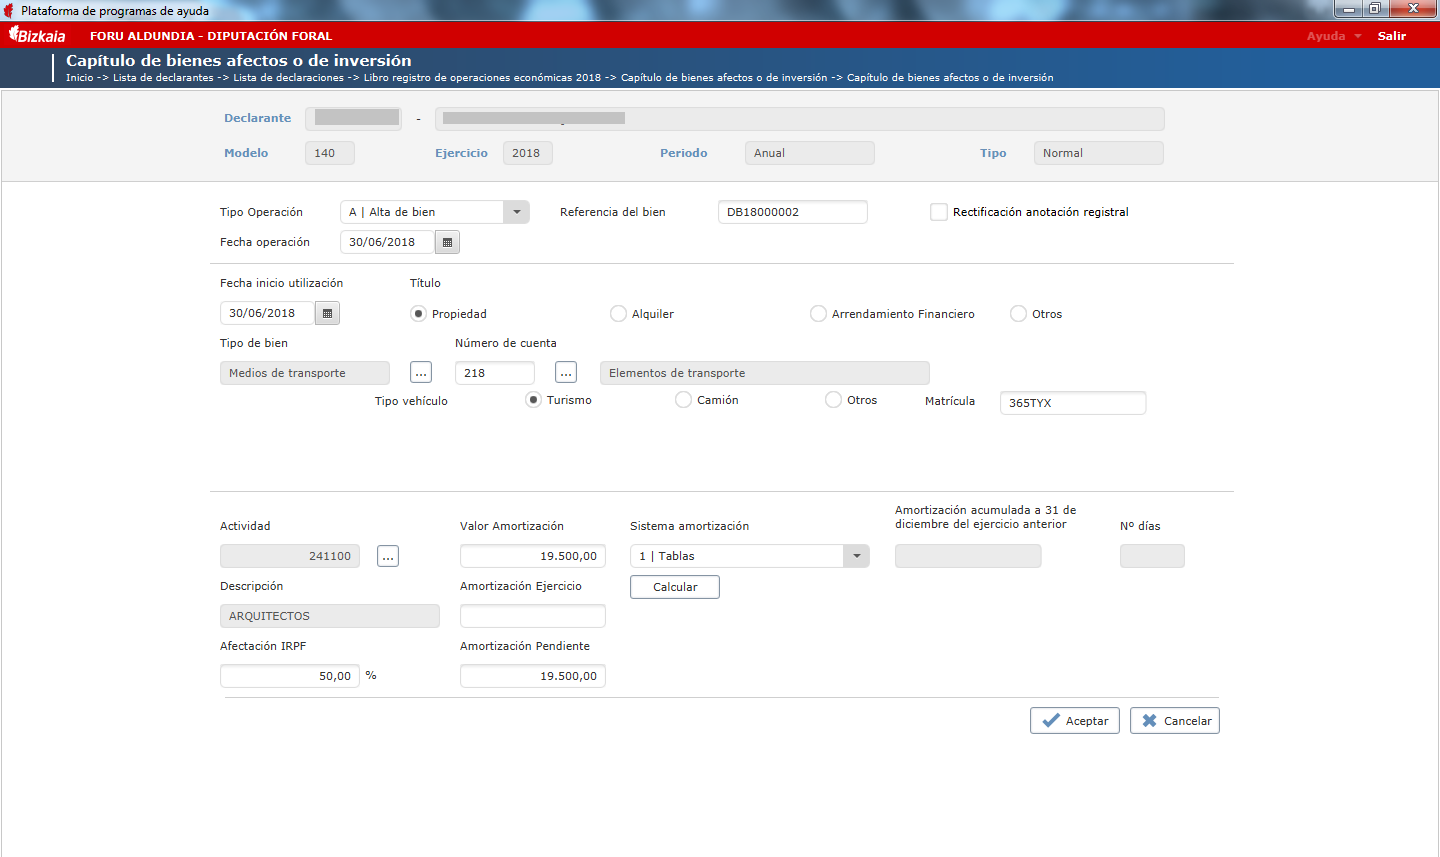
Los campos en los que se debe de anotar son los siguientes:
- Tipo de Operación: Alta de bien
- Fecha operación: 30-06-2018
- Fecha inicio utilización 30-06-2018 Título: propiedad
- Tipo de bien: Medios de transporte Número de cuenta:218000000
- Tipo vehículo: Turismo Matricula: 365TYX
- Actividad: 241100 Descripción: Arquitectos Afectación IRPF: 50%
- Valor amortización: 19.500,00 Amortización acumulada 31/12/2018 Amortización Pendiente: 19.500,00
Más información
Páginas relacionadas
Nota
Esta Pregunta-Respuesta carece de efectos vinculantes para la Hacienda Foral de Bizkaia, teniendo el carácter de mera información.