
Preguntas frecuentes Nº Identificación: 900003886
Registro del suministro de gasolina del mes de enero de 2019 correspondiente al turismo que utiliza habitualmente en la actividad que desarrolla como arquitecto técnico. Dado que su uso es notoriamente relevante para la obtención de ingresos la normativa actual de IRPF regula en estos casos afección del 50% del turismo a la actividad, con un límite total anual de 3.000€ para todos los gastos relacionados con el turismo. Solred con CIF AXXXXXXXX, ha remitido la factura número A/2014/16265, con fecha de expedición 31 de enero de 2019, por un importe total 830,07€ correspondiendo una BI de 686,01€ y una cuota de IVA soportado de 144,06€.
Para registrar una factura de suministro de gasolina, accederíamos al capítulo de Gastos y facturas recibidas. Previamente al ser un gasto relacionado con un bien afecto, habría que haber registrado este bien en el Capítulo de bienes afectos o de inversión. En este caso el gasto de gasolina debe estar asociado al turismo afecto a la actividad para que se considere gasto deducible.
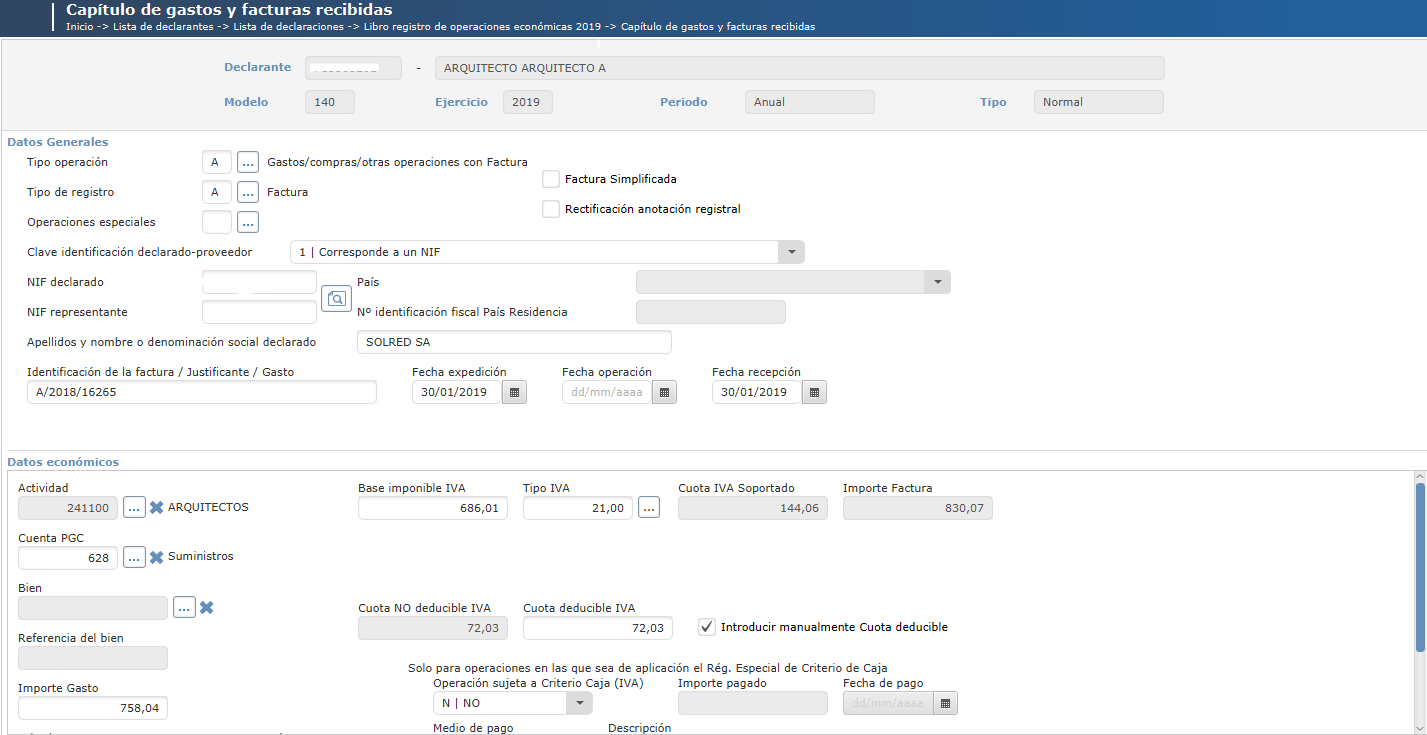
En este caso, al estar el turismo afecto al 50%, el gasto en carburante será deducible, igualmente en un 50%. Por lo tanto habrá que marcar tanto para IRPFcomo para IVA las casillas de “Introducir el valor manualmente” e “Introducir manualmente Cuota deducible” respectivamente y consignar las cantidades correspondientes
Los campos en los que se debe de anotar son los siguientes:
- Datos generales
- Tipo de Operación: A Gastos/compras/otras operaciones con Factura.
- Tipo de Registro: A Factura.
- Operaciones especiales: (sin especificar)
- Datos identificativos (del proveedor y de la factura)
- Clave Identificación declarado proveedor: (1) Corresponde a un NIF.
- NIF declarado: AXXXXXXXX
- Apellidos y nombre o denominación social declarado: Solred
- Identificación de la factura o justificante: A/2014/16265
- Fecha de expedición y Fecha de recepción: 31/01/2019
- Datos económicos
- Actividad: 241100 ARQUITECTOS Cuenta PGC: 628 Suministros
- Bien: Medios de Transporte 3654TYU
- Importe Gasto: 758,04
- Gasto a computar IRPF: 379,02=50%*(686,01+72,03)
- Base imponible IVA: 686,01 Tipo IVA: 21% Cuota IVA Soportado 144,06 Importe factura: 830,07 Cuota no deducible IVA: 72,03 Cuota deducible IVA: 72,03.
Más información
Páginas relacionadas
Nota
Esta Pregunta-Respuesta carece de efectos vinculantes para la Hacienda Foral de Bizkaia, teniendo el carácter de mera información.