
Preguntas frecuentes Nº Identificación: 900003884
Obligado tributario que desarrolla su actividad en régimen general de IVA., obsequia a su cliente Kepa Ruiz Aresti con un reloj. Registro de la factura de la joyería Amaranta SA, con CIF/NIF.: A48766695, con número 150S, con fecha de expedición 2 de febrero de 2018 y fecha de recepción 5 de febrero de 2018, por un importe total de484€ correspondiendo una BI de 400€ y una cuota de IVA soportado de 84€.
Los regalos y demás obsequios siempre que el importe unitario por destinatario y periodo impositivo no exceda de 300€ podrían ser deducibles de acuerdo a la normativa actual de IRPF. En este caso, teniendo en cuenta que el gasto está directamente relacionado con la actividad económica, será deducible hasta este límite de 300€ siempre y cuando quede constancia documental de la identidad del receptor. Así mismo la normativa de IVA establece que la cuota soportada en este tipo de gastos no es deducible.
Para registrar facturas relativas a obsequios a clientes siempre que estos gastos estén directamente relacionados con la actividad, accederíamos al capítulo de gastos y facturas recibidas. Este tipo de gastos en general no están asociados con ningún bien afecto y por tanto no hay que relacionarlos con ellos.
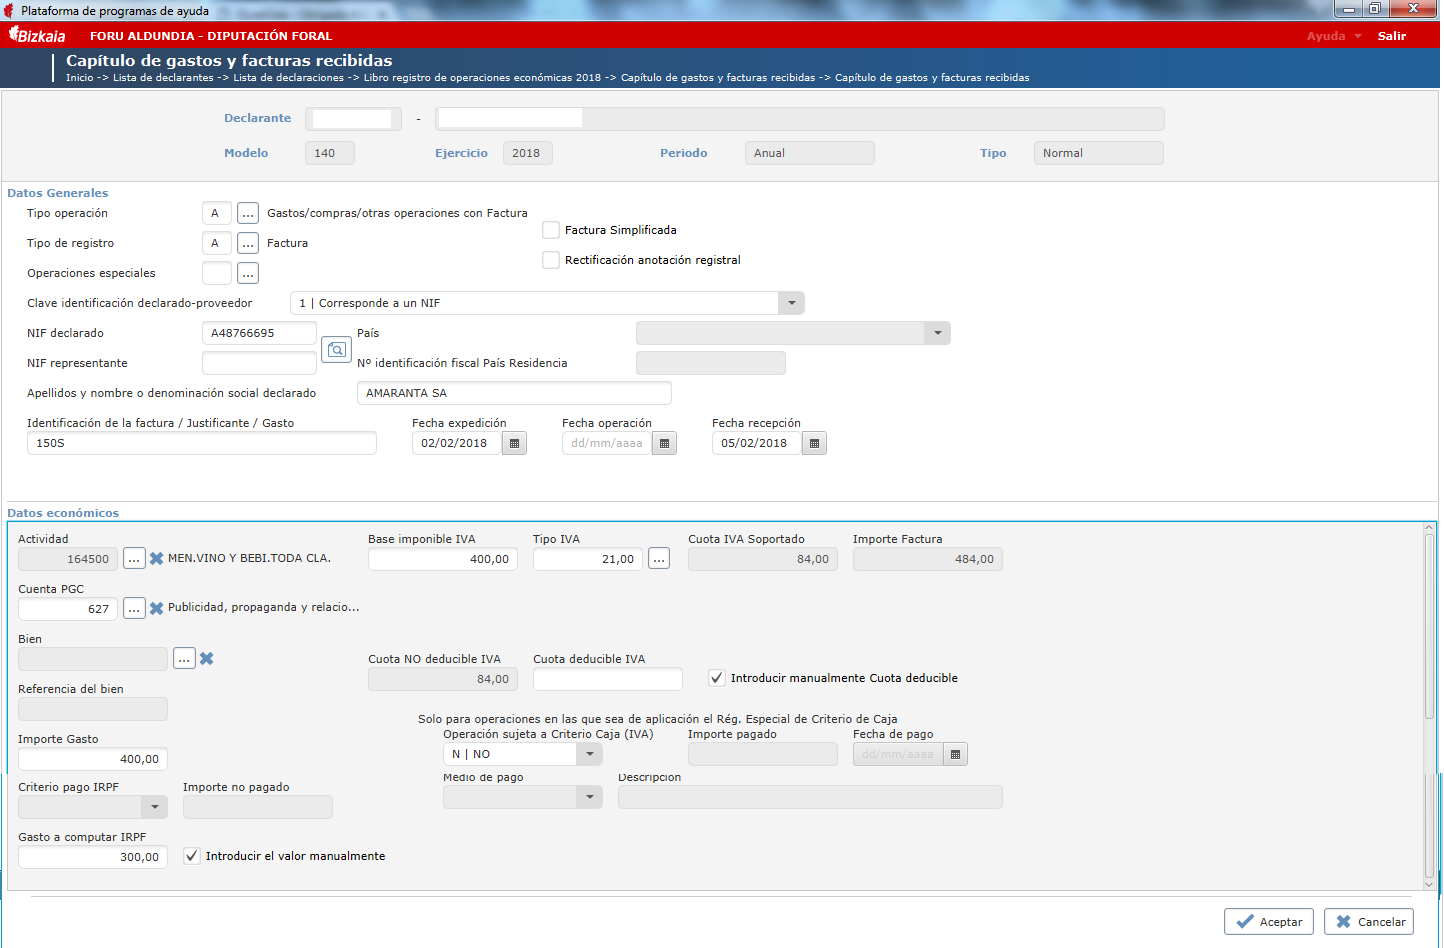
En este caso, al estar limitado la deducibilidad del gasto en IRPF y ser nula en IVA habrá que marcar tanto para IRPF como para IVA las casillas de “Introducir el valor manualmente” e “Introducir manualmente Cuota deducible” respectivamente y consignar las cantidades correspondientes.
Los campos en los que se debe de anotar son los siguientes:
- Datos generales
- Tipo de Operación: A Gastos/compras/otras operaciones con Factura.
- Tipo de Registro: A Factura.
- Operaciones especiales: (sin especificar)
- Datos identificativos (del proveedor y de la factura)
- Clave Identificación declarado proveedor: (1) Corresponde a un .
- declarado: A48766695
- Apellidos y nombre o denominación social declarado: Amaranta SA
- Identificación de la factura o justificante: 150S
- Fecha de expedición: 02/02/2018
- Fecha de recepción: 05/02/2018
- Datos económicos
- Actividad: 164500 MENOR VINO Y BEBI.TODA CLA. Cuenta PGC: 627 Publicidad, propaganda y relaciones publicas
- Importe Gasto: 484,00 Gasto a computar en IRPF 300,00
- Base imponible IVA: 400,00 Tipo IVA: 21% Cuota IVA Soportado 84,00 Importe factura: 484,00 Cuota no deducible de IVA 84,00 Cuota deducible IVA: 0,00.
Más información
Páginas relacionadas
Nota
Esta Pregunta-Respuesta carece de efectos vinculantes para la Hacienda Foral de Bizkaia, teniendo el carácter de mera información.