
Preguntas frecuentes Nº Identificación: 900003881
Obligado tributario que desarrolla su actividad en régimen especial de recargo de equivalencia. Registro de la factura de compra de compra de zapatos a la empresa Mentirisa S.A ., con CIF/NIF.: A48766695, que ha remitido la factura número 150S, con fecha de expedición 2 de febrero de 2018 y fecha de recepción 31 de marzo 2018, por un importe total 1262€ correspondiendo una BI de 1000€ , una cuota de IVA soportado de 210€ y un recargo de equivalencia de 52€.
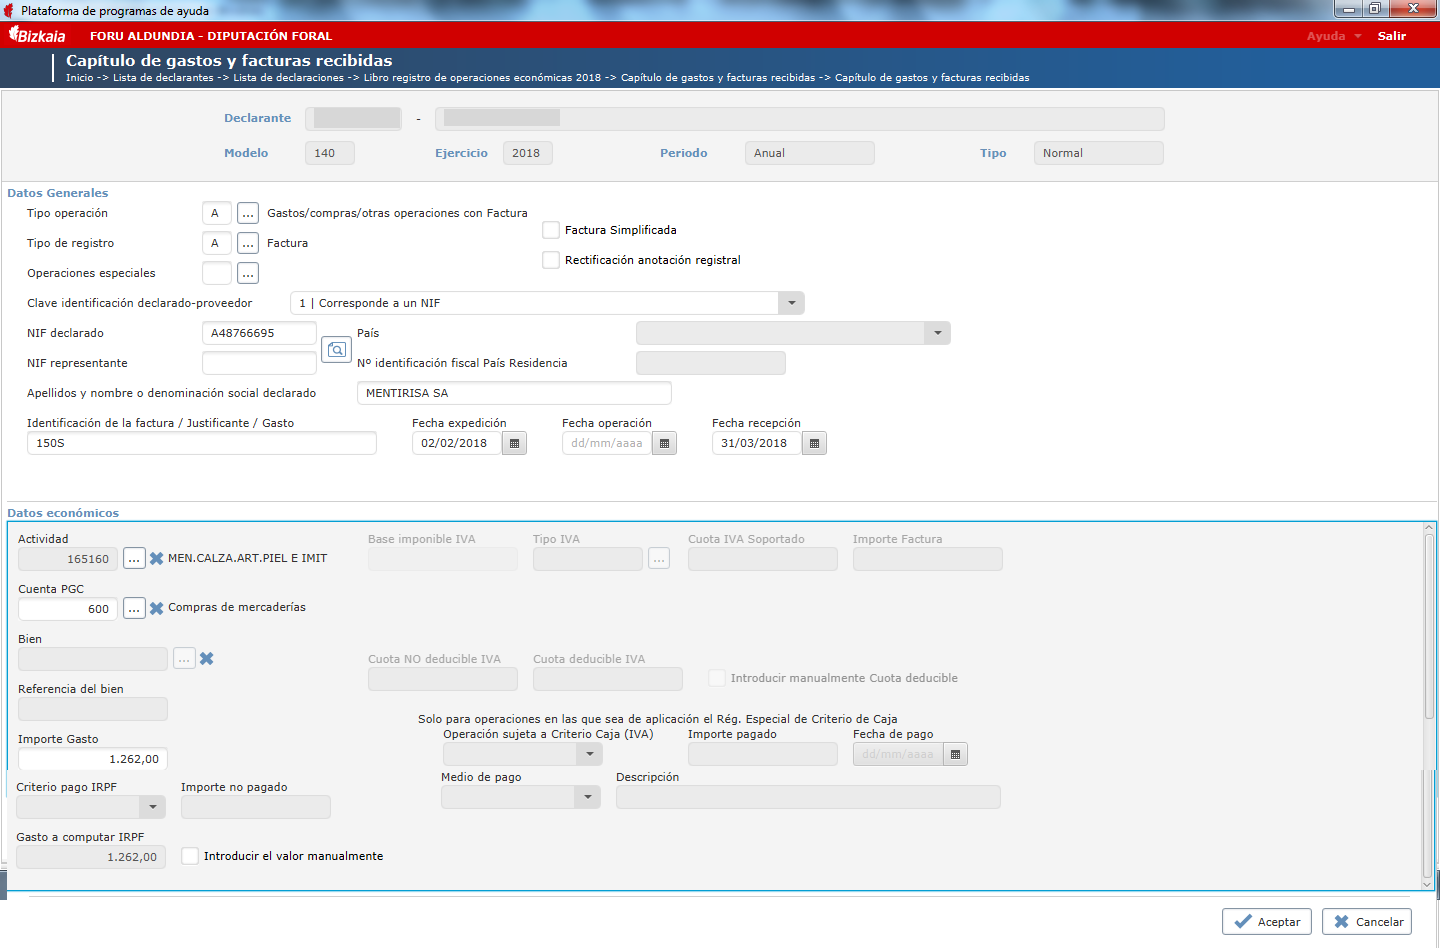
Para registrar una factura de mercaderías, accederíamos al capítulo de Gastos y Facturas recibidas. Las compras de mercaderías en general no están asociadas con ningún bien afecto y por tanto no hay que relacionarlas con ellos.
En este caso al estar el obligado tributario acogido al régimen especial de recargo de equivalencia en IVA, no tendría que anotar los datos económicos correspondientes a IVA, asumiendo como gasto de IRPF tanto la cuota soportada de IVA como el recargo de equivalencia.
Los campos en los que se debe de anotar son los siguientes:
- Datos generales
- Tipo de Operación: A Gastos/compras/otras operaciones con Factura
- Tipo de Registro: A Factura.
- Operaciones especiales: (sin especificar)
- Datos identificativos (del proveedor y de la factura)
- Clave Identificación declarado proveedor: (1) Corresponde a un NIF.
- NIF declarado: A48766695
- Apellidos y nombre o denominación social declarado: Mentirisa S.A.
- Identificación de la factura o justificante: 150S
- Fecha de expedición: 02/02/2018
- fecha de recepción: 31/03/2018
- Datos económicos
- Actividad: 165160 MEN. CALZA. ART. PIEL E IMIT. Cuenta PGC: 600 compra de mercaderías
- Importe Gasto: 1.262,00
Más información
Páginas relacionadas
Nota
Esta Pregunta-Respuesta carece de efectos vinculantes para la Hacienda Foral de Bizkaia, teniendo el carácter de mera información.